

El desacople entre una producción récord de semilla (65,3 millones de toneladas) y un ritmo de molienda inusualmente lento genera tensiones e incide directamente sobre la cadena de valor del aceite de girasol.
Cuando la materia prima no fluye hacia la extractora en el tiempo y volumen óptimos, la abundancia del campo no se traslada al tanque de aceite refinado, produciendo dinámicas contradictorias en los precios internacionales y locales.
1. Comportamiento y Proyección de los Precios del Aceite
A. Precios en Origen vs. Destino (La brecha de comercialización)
- Aceite a Granel en Puertos Exportadores (FOB): A corto plazo, la falta de oferta inmediata de aceite procesado mantiene firmes las cotizaciones de exportación o genera volatilidad. Aunque hay semilla en los almacenes, la falta de producto transformado impide que los precios de exportación caigan al nivel que sugeriría una cosecha récord.
- Precios al Consumidor E Importadores (CIF): Los países compradores (como la UE, India o China) no perciben el «efecto bajista» de la gran cosecha. Al contrario, pagan costes elevados debido a la escasez de oferta transformable, sumado a los elevados fletes marítimos, seguros y costes financieros derivados de las tensiones logísticas globales.
B. La presión contenida sobre los precios futuros
Si las plantas de molienda aceleran de forma repentina el ritmo de procesamiento para dar salida al inventario acumulado de semilla, el mercado podría experimentar una inyección masiva de aceite en un periodo muy corto, desencadenando una caída rápida de las cotizaciones internacionales una vez que la oferta procesada se normalice.
2. Los Mecanismos de Transmisión del Ajuste
[Cosecha Récord de Semilla]
│
▼ (Retención en origen / Fricción logística)
[Bajo Ritmo de Molienda] ──► Menor oferta de aceite refinado en el mercado corto
│
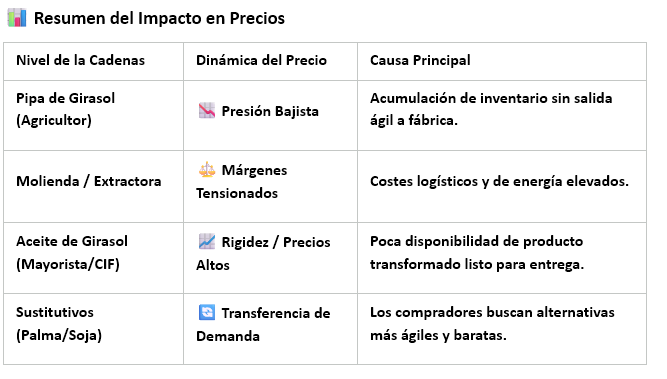
├─► Agricultor: Presión a la baja en precio de pipa (acumulación)
└─► Industria / Importador: Tensión alcista o rigidez en el precio del aceite
- Efecto sobre los Márgenes de Extracción (Crush Margin):
Las plantas molineras ajustan sus compras de pipa en función de los márgenes de molturación. Si el coste de la energía o el transporte para distribuir aceite y harina sube, la industria traslada esa ineficiencia al agricultor ofreciendo un precio menor por la pipa, mientras sostiene el precio del aceite refinado para proteger su rentabilidad.
- Impacto en el Aceite de Girasol Alto Oleico vs. Convencional:
- El mercado de aceite alto oleico (muy demandado por la industria agroalimentaria para fritura y elaboración) sufre una rigidez mayor, ya que depende de contratos específicos y un flujo continuo de molienda.
- El convencional se ve salpicado por la competencia y la sustitución inmediata por otros aceites vegetales.
3. Competencia en el Complejo Global de Aceites Vegetales
El aceite de girasol no cotiza de forma aislada. La lentitud en poner el aceite de girasol en el mercado internacional altera sus primas o descuentos respecto a sus principales competidores:
- Aceite de Palma: Cuando el aceite de girasol encarece su precio en destino por falta de molienda, los grandes compradores (especialmente en Asia) desvían rápidamente su demanda hacia el aceite de palma.
- Aceite de Soja y Colza: Si el girasol no ofrece un descuento atractivo en comparación con el aceite de soja (muy influido por las cosechas de Sudamérica) o el de colza/canola, pierde cuota de mercado en la industria alimentaria.
Sobre la AEG: La Asociación Española de Girasol (AEG) es la entidad de referencia en la promoción, investigación y divulgación técnica del cultivo de girasol en España, trabajando por la competitividad de los agricultores y la calidad de la producción nacional.


